Ce qui suit est un regroupement de pages datant de 2012 (rares mises à jour après 2016). Mais la pertinence de ces archives est pleinement confirmée par l'actualité de 2026.
Comprendre et maîtriser le surendettement des États Vue d'ensemble
Les intérêts composés correspondent à une croissance exponentielle, c'est à dire de plus en plus rapide et sans limite, des dettes (ou des créances).
Ils enfoncent les pauvres (endettés) et profitent aux riches (épargnants).
Moralement pervers et mathématiquement impossibles, ils mènent inéluctablement à des crises (purges) périodiques.
Toute dette correspond à une créance. Plus l'épargne des français augmente, plus la dette de l'État augmente.
Il n'y a pas de miracle possible : réduire une dette (donner aux "pauvres"), c'est réduire une créance (prendre aux "riches").
Laisser croitre un sur-endettement en rassurant les marchés ou en créant de la monnaie, c'est augmenter la bulle des créances irrecouvrables (ou de l'épargne illusoire). L'explosion différée n'en sera que plus forte.
Solution 1 Laisser la bulle exploser maintenant
Solution 2 Rassurer les marchés en espérant qu'ils laisseront croître la dette. Une bulle plus grosse explosera.
Solution 3 Repenser les principes de la société capitaliste
Imposer le patrimoine pour éponger la dette ? C'est une solution difficile, attentatoire au droit de propriété pour certains. Mais la refuser, c'est choisir le pire.
L'exemple d'Eurotunnel est emblématique. Comment financer de gros investissements peu rentables sans flouer des actionnaires mal informés ? Cette question conduit naturellement à proposer de remplacer le capitalisme (cycle capitalisation - bulle - explosion) par la ponction régulière par l'impôt des surplus de revenus et de patrimoines. Une société plus égalitaire. Un État sans dette. Un juste équilibre entre consommation individuelle et biens et services collectifs.
Je ne crois plus que nous puissions corriger quoi que ce soit dans le monde extérieur, que nous n’ayons d’abord corrigé en nous. L’unique leçon de cette guerre est de nous avoir appris à chercher en nous-mêmes et pas ailleurs.
Etty Hillesum, une vie bouleversée
La croissance des intérêts composés est exponentielle Jusqu'où ?
Les intérêts composés
Un épargnant qui place 1 € au taux annuel de 5% aura 1,05 € au bout de un an.
La deuxième année, il place 1,05 € qui vont devenir 1,05 x 1,05 = 1,1025 et non pas 1,10 €
La différence est faible. Mais au bout de 100 ans, il aura 1,05 x 1,05 x ... x 1,05 (100 fois) = 131 €
et au bout de 500 ans, il aura 39 milliards d'euros !
Côté dette, c'est pareil. Celui qui emprunte 1 € à un taux de 5% devra 39 milliards au bout de 500 ans.
C'est impossible. Un article publié par Al Jazeera fait le même constat.
La plupart des erreurs des hommes ne tiennent point tant à ce qu'ils raisonnent mal à partir de principes vrais, mais bien plutôt à ce qu'ils raisonnent juste à partir de principes faux ou de jugements inexacts. (Fénelon)
En assurant un rendement au capital, la société capitaliste est fondée sur une erreur de principe ! Comment en arrêter les conséquences exponentielles ? Peut-on éviter que ce ne soit par de violentes secousses (guerres, révolutions...) ?
Au plan individuel
Le processus va s'arrêter pacifiquement quand l'épargnant (ou ses héritiers) casseront la cagnotte pour la dépenser, ou quand l'emprunteur remboursera sa dette.
L'arrêt peut ne pas être consensuel. L'emprunteur sera déclaré en faillite (ou ses héritiers refuseront l'héritage). C'est à dire que la promesse (reconnaissance de dette) ne sera pas tenue.
Au plan collectif
L'impôt progressif (sur les revenus, le patrimoine, l'héritage...) peut grignoter le pactole de l'épargnant.
L'inflation peut conduire au même résultat. Elle avantage le débiteur et pénalise le créancier. Ainsi, si au départ l'emprunteur peut acheter 1 kilo de farine avec 1 €, au bout de 100 ans, l'épargnant en aura beaucoup moins.
Troisième moyen, la dévaluation. C'est une inflation plus forte que pour les autres monnaies. Avec ses euros, l'épargnant ne pourra pas acheter autant de dollars ou de francs suisses qu'avant.
Les riches (créanciers) n'aiment pas se faire ainsi déposséder.
Importants au début des années 1980, les impôts progressifs ont fortement diminué. Les revenus financiers sont moins imposés que les salaires. Un intense lobbying cherche à supprimer l'ISF et à réduire les droits de succession.
L'inflation est faible. De plus, on a imaginé d'indexer les taux d'intérêt sur l'inflation, pour que les endettés ne soient pas avantagés si elle se mettait à augmenter.
Dans la zone euro, un État tel que la Grèce ne peut pas dévaluer sa monnaie.
Les riches (créanciers) deviennent ainsi de plus en plus riches, aux dépens des pauvres (des États endettés). L'impressionnante progression des très hauts salaires (dirigeants, vedettes...) n'est qu'une petite partie de l'origine de la concentration des richesses : un salaire de 10 millions, même pendant 40 ans, ne fera pas un milliardaire. Cette concentration vient d'abord de la crossance des patrimoines. La fortune des milliardaires est passée de 2600 milliards de dollars en 2006 à 7000 milliards en 2015
On peut calculer que la dette de l'État français serait faible s'il n'y avait pas eu à payer d'intérêts.
Comme les moyens doux de réduire les dettes qui grossissent ont disparu, il ne reste que les moyens violents.
Les créanciers seront dépossédés de leurs créances irrecouvrables par des faillites brutales, dans la violence.
Quand ? La baisse des taux d'intérêts a permis de reculer l'échéance...
Créances des riches = dettes des pauvres Impossible de réduire la dette sans prendre aux riches !
Augmenter la dette = danger !
Créances
Réduire la dette = "prendre" aux riches.
Créances des uns = Dettes des autres
Dettes
"Riches" = créanciers
"Pauvres" = emprunteurs
Ce schéma illustre une réalité simple dont on ne parle guère : la contrepartie de l'épargne des uns, c'est la dette des autres. Et donc, réduire la dette, c'est réduire l'épargne ! Allons plus loin : l'argent qui circule, essentiellement sous la forme d'écritures dans des comptes bancaires, est une reconnaissance de dette (ou une créance).
Argent = dette = épargne
Cette équation permet de comprendre l'essentiel. Par exemple, il est impossible de réduire les dettes en créant de la monnaie : on ne fait qu'augmenter les créances et les bulles spéculatives.
Les spécialistes sont réservés, à juste titre, sur cette équation : les questions relatives à la monnaie sont parmi les plus difficiles des études d'économie. Mais malgré sa simplicité, elle est d'une redoutable efficacité pour détecter les non-dits trompeurs ou démagogiques. Une vidéo de 2 heures de Gabriel Rabhi, accessible à tous, permet de mieux comprendre.
En Europe et aux USA, les banques privées, alimentées par les banques centrales, ont le pouvoir de créer de la monnaie en octroyant de nouveaux prêts. Leurs fonds propres ne réprésentent qu'un faible pourcentage de cette création monétaire. Les prêts sont normalement accordés à des emprunteurs sérieux, non sur-endettés. Il devient de plus en plus difficile d'en trouver.
Accorder des prêts à des fins non pas d'investissement physique mais de placement alimente une bulle financière. Il ne peut pas y avoir de "retour sur investissement", il n'y a qu'une spéculation sur du vent. Une grosse partie de l'épargne n'est que du vent.
Des montages complexes, variantes de la "pyramide de Ponzi" (voir wikipedia), permettent de masquer cette réalité.
Surendettement des particuliers et des entreprises
S'ils ne peuvent plus rembourser leurs dettes et que les créanciers refusent de leur prêter davantage, c'est la faillite.
Les créanciers se payent au moins en partie en vendant les biens qui servent de garantie.
Les créanciers peuvent aussi refiler à d'autres leurs créances douteuses. Ces autres sont inconscients, ou espèrent avoir à leur tour revendu la grenade dégoupillée avant qu'elle n'explose...
Ces manoeuvres n'ont qu'un temps, le réveil est douloureux : les banques qui ont trop de créances douteuses se retrouvent à leur tour en faillite.
Surendettement des États dans le monde
Les Etats-Unis ont suspendu en 1971 la convertibilité-or du dollar, pour continuer à émettre de la monnaie (c'est à dire augmenter leur dette). Olivier Berruyer en explique très bien les enjeux sur son blog. Reagan, président de 1981 à 1989, réduit les impôts des riches pour stimuler la croissance.
Ils sont incapables de rembourser une dette devenue colossale (voir wiki : Dette publique des États-Unis). En ajoutant la dette privée et celle des 50 états, on arrive quasiment au PIB mondial ! A tous niveaux, on maquille des comptes catastrophiques pour durer encore un peu.
En 2011, le niveau maximal fixé pour la dette a été atteint. Obama a obtenu (difficilement) un relèvement de ce seuil : il fallait absolument emprunter encore pour éviter la faillite (ne plus pouvoir rembourser les créanciers et payer les factures).
Rien n'a été résolu sur le fond. Fin 2012, nouvelle discussion difficile entre Obama et le Congrès. A nouveau, un compromis insatisfaisant (petite hausse des impôts, réduction à préciser plus tard des dépenses) donne un sursis.
En Chine, une bulle immobilière bien supérieure à celle des États-Unis semblait en train d'exploser début 2012. Elle reste menaçante. L'écart entre riches et pauvres bat tous les records.
Avant le passage à l'euro, la Grèce aurait dévalué : une manière soft de réduire sa dette aux dépens des possesseurs de drachmes.
Aujourd'hui, on lui prête de l'argent "pas cher". On lui remet une partie de sa dette non pas par altruisme, mais par calcul : les grecs sont sommés de faire des efforts, de brader leur patrimoine (voir la vidéo Catastroika, l'État grec vend ses plages au profit des oligarques...), de se saigner à blanc pour payer un maximum d'intérêts. Quand les vautours auront terminé leur immonde dépeçage, la carcasse sera abandonnée.
La faillite fera perdre à l'Europe sa crédibilité. Qu'importe, il ne s'agit pas d'une lutte entre grecs, français et allemands, mais de l'appropriation des richesses mondiales par un petit nombre de riches. Tous les européens auront le même sort que les grecs.
L'Irlande a nationalisé ses banques en faillite en 2010. Des banques qui avaient toutes passé avec succès les tests de résistance de la BCE 3 mois plus tôt ! Du coup, sa dette a été multipliée par quatre.
La dette privée en Espagne représente 3 fois le PIB national en 2011.
Une bulle immobilière (surendettement des ménages) menace la Suède, les Pays-Nas et l'Australie.
La fuite en avant
Après le temps des fauves, qui ont obtenu des États non seulement de ne pas payer d'impôts, mais de profiter d'intérêts sur l'argent qui leur était ainsi injustement laissé, voici le temps des charognards.
On sait la bête européenne agonisante, il s'agit d'en profiter au maximum. La hausse des dettes justifie toutes les prédations.
Soi-disant pour soutenir la croissance, la BCE augmente la masse monétaire à un rythme énorme depuis 2008. Cette croissance des capitaux ne correspond pas à une croissance physique des biens et services. Si elle ne génère pas d'inflation, c'est qu'elle alimente la bulle spéculative. Elle ne profite pas aux États surendettés.
En 2011, on a créé un Fond Européen de Stabilité Financière pour rassurer les marchés, c'est à dire pour permettre aux dettes d'augmenter encore ! Puis, les 21 décembre 2011 et 29 février 2012, la BCE a prêté aux banques deux fois 500 milliards sur 3 ans à 1% d'intérêt : on continue à faire grossir la bombe !!! En rachetant les dettes publiques sur le marché secondaire, la BCE devient à son tour une "bad bank" menaçant la crédibilité de l'euro !
Certains économistes aimeraient que la BCE crée de la monnaie au profit direct des États, acceptant l'inflation que cela entraînerait. Mais dans le cadre actuel, cet argent ne tarderait pas à se retrouver dans la poche des riches, en remboursement des créances et des intérêts qui leur sont dus. Et la spéculation redoublerait.
Explosion finale
Les pages qui suivent décrivent ce que pourrait être une solution pacifique pour sortir de la crise : imposer très lourdement les gros patrimoines pour éponger la dette en une trentaine d'années.
Aucun politique n'envisage cette solution. Depuis 2012, tous les programmes prévoient des budgets déficitaires au moins pour les 5 ans à venir.
Il y aura donc cessation de paiement, incapacité de rembourser la dette et de payer ses intérêts.
Le défaut argentin de 2001 est intéressant à analyser (voir un interview du ministre des finances argentin). Mais pour des raisons écologiques, on ne peut pas vouloir en Europe en 2012 qu'un défaut, sans doute 100 fois plus important, engendre comme en Argentine une nouvelle croissance.
Sauf si un nouveau projet de société est mis en oeuvre, les dépenses sociales chûteront, les impôts augmenteront mais trop tard, le patrimoine sera bradé à vil prix (voir l'exemple russe). Ce sera une récession qui ne sera pas une décroissance écologique, mais le chaos (voir un article à ce sujet). Une opportunité pour n'importe quelle dictature.
Certains le savent, qui cherchent à se mettre à l'abri en Suisse ou en achetant de l'or... Une ambiance qui rappelle 1938 !
Suis-je riche ou pauvre ? Prédateur ou victime ? Les deux !
Dette souveraine : le cas de la France
Supposant connue l'analyse de wikipédia sur la dette souveraine de la France, je me borne ici à souligner quelques points.
Le niveau de la dette française est dans la moyenne européenne. Si une "explosion" survient, elle sera européenne (ou mondiale).
Chaque année, la dette augmente au premier semestre et non pas au second, car les recettes de l'État sont plus fortes en fin d'année. Les compteurs en ligne sont d'une fiabilité douteuse, voir plutôt l'INSEE. La dette continue de croître plus vite que le PIB et va exploser en 2020-2022 comme en 2008-2010 (crises), pour atteindre rapidement 3000 milliards (125 % du PIB).
Les présentations qui en sont faites dans les Projets de Loi de Finances sont toujours optimistes. Par contre, le rapport de la Mission d’évaluation et de contrôle sur la gestion et la transparence de la dette publique de l'Assemblée Nationale indique : "Je passe sur les gymnastiques financières récentes destinées à permettre au gouvernement de ne pas afficher avant les échéances électorales de 2017 une dette dont le montant serait supérieur à celui du PIB. Ces artifices ont un coût qui sera payé plus tard. Par d’autres ?" (voir JO)
Pour juger de ces chiffres précédents, il est bon de les rapporter au budget de l'État : en 2022, 310 milliards de recettes et 455 milliards de dépenses.
Attention aux chiffres et à leur présentation
Les projets de loi comprennent :
le détail des modifications des textes législatifs,
l'exposé des motifs.
Seul le second est lisible. Mais il est l'équivalent d'une plaquette commerciale : assez exact pour ne pas être traité de mensonger, mais flatteur. Examiner le détail des textes reste indispensable.
Bruxelles demande notamment à ce que le déficit reste inférieur à 3% du PIB. Certaines manoeuvres améliorent l'indicateur, par exemple :
Les retraites futures ne sont pas comptées dans la dette. France Telecom a versé une soulte en cash pour que l'État prenne à sa charge les retraites de ses personnels.
Au lieu d'emprunter pour investir, des services de l'État font assumer la charge de certains investissements (hôpitaux, stades...) par le privé, et payent ensuite une location. Au final, c'est une solution très onéreuse.
La dette réelle est ainsi sous-estimée.
Qu'en pensent les responsables ?
Wikipédia termine son article en indiquant le point de vue du groupe dit "Arvernes", composé de hauts fonctionnaires, de chefs d'entreprise et de professeurs d'université. Selon eux, il y aurait trois urgences. Leur point de vue, d'une désolante vacuité, ne laisse espérer aucune amélioration. Il rejoint l'abdication générale sur le sujet.
Le graphique ci-joint, extrait d'un rapport de l'Unedic d'octobre 2021, montre qu'il n'y avait plus de pilote dans l'avion depuis 2009. Voir l'analyse percutante d'Hélène Crouzillat. La crise fait plonger dans l'abîme : un endettement de 65 milliards fin 2021.
A qui la faute ?
Derrière cette question, il peut y avoir le sous-entendu suivant : lors d'une crise financière, les coupables doivent payer, pas "nous". Qui sont donc les coupables ? Certains accusent "les spéculateurs", ou "les banquiers".
Il faut bien comprendre que les banques sont des intermédiaires, des coquilles vides en quelque sorte. D'un côté, elles "empruntent" aux épargnants en leur proposant des placements souvent sûrs (assurance-vie, livrets). D'un autre côté, elles prêtent à des emprunteurs à des taux plus élevés, avec un risque plus grand. Si le nombre de défauts est important, la banque est incapable d'honorer les engagements pris vis-à-vis des épargnants : elle fait faillite. Et avec elle d'autres banques, et même des États.
La relation entre prêteurs et emprunteurs se fait donc via les banques en toute opacité. Par exemple, l'État français est incapable de savoir qui détient les titres de sa dette, quelle proportion de français et d'étrangers. A supposer que l'on puisse désigner des coupables, il est impossible de les faire payer.
Nous sommes tous dans un même bateau sur le point de faire naufrage. Avant d'examiner s'il est possible de l'éviter, cherchons non pas à dénoncer les responsables, mais à comprendre comment on en est arrivé là.
Le début, dans les années 1970
Les pays européens se sont tous endettés à partir des années 70. Pourquoi ?
Il y a eu, avec le premier choc pétrolier, un fort renchérissement du prix de l'énergie. Les pays producteurs de pétrole prenant une plus grande part du gâteau, la logique aurait été que le niveau de vie baisse en occident. Cette évidence mathématique a été niée, l'emprunt a été un des moyens de cette politique de l'autruche.
Une des conséquences a été une forte inflation, culminant en France à plus de 15% par an. Certains y ont gagné (ceux qui ont emprunté à taux fixe avant cette inflation), d'autres y ont perdu.
Le financement de l'investissement public
Quand Giscard d'Estaing est arrivé au pouvoir (1975), l'insuffisance de l'infrastructure publique (téléphone, transports...) gênait le développement de la France. L'argent existait, mais chez ceux qui avaient fait fortune dans la reconstruction d'après-guerre. Au lieu de le prendre par l'impôt, il a été décidé d'emprunter, au double avantage des riches : non seulement les impôts n'allaient pas augmenter pour financer les investissements publics, mais ces emprunts allaient leur permettre d'engranger des intérêts.
C'est aussi l'époque de l'invention des autoroutes à péage.
Comme l'a très bien décrit Thomas Piketty, ces décisions ont fait grossir les patrimoines. Le ratio patrimoine / PIB, inférieur à 3 en 1945, est peu à peu remonté à 6 ou 7 aujourd'hui comme il était vers 1910. Et les inégalités atteignent des sommets puisque plus on est riche, plus on gagne.
Le niveau d'imposition
On aurait pu penser que la croissance facilitée par les investissements publics allait générer des recettes permettant à l'État de rembourser les emprunts. Cela ne s'est pas fait : on a choisi de baisser les taux d'imposition. Peu à peu, l'emprunt a servi à financer les dépenses courantes, et la croissance de la dette s'est poursuivie régulièrement depuis 1975.
La plus grande partie de cette dette correspond aux intérêts versés aux créanciers (c'est à dire aux épargnants via les banques).
La plus grande partie de l'impôt sur le revenu (71 milliards en 2016) est rendue aux riches (à ceux qui ont une épargne) sous la forme d'intérêts (45 milliards). L'effet de la progressivité de l'impôt est ainsi annulé. Les inégalités de plus en plus grandes créent un climat social détestable, incitant certains à s'installer à l'étranger.
Touchez pas au grisbi
Au motif d'encourager la concurrence et de libéraliser, on a créer les "black pool", ces bourses privées trafiquant en toute opacité. On a laissé se développer des produits financiers toxiques pour masquer les prêts qui ne seront jamais remboursés. Malgré de beaux discours, les paradis fiscaux restent à nos portes (Andorre en tête de liste). La France est elle-même un paradis fiscal via les multiples formes des "aides à la recherche". Le chantage à l'emploi permet aux investisseurs de réclamer toujours plus d'avantages.
On est allé jusqu'à accepter des comptes maquillés par Goldman Sachs pour faire entrer la Grèce dans l'Euro. José Manuel Barroso était président de la commission europếenne (de 2004 à 2014). Après avoir quitté son poste, il est entré en 2016 chez Goldman Sachs. C'est légal, et dans la tête de certains, c'est normal.
Au motif de préserver la vie privée (des tricheurs ?), l'État ne peut pas utiliser un fichier efficace des français, regroupant leurs droits et leurs devoirs : aides, impôts, immobilier, comptes bancaires...
Du bon dosage du mensonge
Le mensonge agit discrètement, comme le levain dans la pâte : 1% pour 99% de farine. Il fait un pain appêtissant dont l'usage quotidien provoque surdité, aveuglement, paralysie. Le citoyen ainsi anesthésié répète la pensée unique pré-formatée en la croyant sienne.
Attention aux rebelles
Il existe des phénomènes de rejet favorisés par certains modes de vie. Cette hyper-sensibilité non seulement au mensonge et à l'hypocrisie, mais même au simple marketing, peut transformer des citoyens ordinaires en prophètes gênants. Plutôt que de les supprimer, le système les utilise comme exemples de la liberté d'expression : il ne censure pas leurs propos, il martèle qu'ils sont délirants.
Matraquage de vérités douteuses
Les riches investisseurs sont les bienfaiteurs de l'humanité.
La concurrence, y compris entre les États, est la racine du progrès.
Donner aux riches, au sommet de la pyramide, c'est par "ruissellement" arroser toute la société d'une croissance bénéfique.
Imposer le patrimoine, c'est voler des biens justement acquis.
Les droits de succession privent du labeur de toute une vie.
Opacité, démagogie, mensonges
Voilà les vrais "coupables". Au terme de batailles menées dans l'obscurité, les plus forts raflent la mise aux dépens de l'intérêt général. Le marketing, enseigné dans de prestigieuses écoles, est chargé de donner bonne mine aux décisions prises. Évidemment, rien ne change quand, par le jeu de l'alternance, les perdants d'hier l'emportent.
La transparence est un préalable. Avec elle, pourraient venir une bonne analyse et un vrai dialogue démocratique.
Pour réduire la dette souveraine, réduire les dépenses et augmenter les recettes ?
Trop de prélèvements, trop de dépenses publiques ?
Le discours habituel est simpliste : la dépense publique est plus forte en France qu'ailleurs, il faut la réduire pour diminuer le taux de prélèvements.
Il y a deux sujets distincts :
Comment améliorer l'efficacité de la dépense publique ?
Pour une meilleure efficacité globale, quelles activités serait-il bon de privatiser, ou au contraire de nationaliser ?
L'objectif n'est pas de réduire le taux de prélèvement, mais d'améliorer le rapport qualité / prix des services rendus aux citoyens.
Les chiffres sont délicats à interpréter. Il semble que les dépenses publiques et les dépenses de l'État stricto sensu aient augmenté de 1960 à 1993, puis aient diminué. Cette évolution irrégulière permet d'étayer le point de vue que l'on souhaite ! Les chiffres n'ont pas de sens sans examiner par exemple les changements d'assiette (privatisations et nationalisations),
Le défi est double :
Face aux pressions du monde financier, l'État surendetté est soumis au chantage à l'emploi ou à l'exil fiscal, puis obligé de vendre à bas prix le bien commun (voir voir la vidéo Catastroika sur la Grèce). Les impôts gênent la croissance, impossible de les augmenter.
Face aux pressions des fonctionnaires et des "interêts acquis", il est incapable de mener les réformes qui seraient nécessaires. Impossible de réduire les dépenses.
Exemples de ce qui se fait
La privatisation des télécommunications a conduit à faire trois puis quatre réseaux d'antennes pour mobiles au lieu d'un, pour davantage de dépenses et de rayonnements. Les frais de publicité ont grossi, les tarifs sont rendus incompréhensibles. On est passé d'une situation de sur-effectifs de fonctionnaires à des restructurations permanentes sous la pression de financiers voraces. Par exemple, Altice a racheté SFR. Patrick Drahi, parti de rien, en possède plus de 50% via une société établie à Guernesey. Altice est une société de droits luxembourgeois cotée à Amsterdam. Est-ce un bien pour la France ? La solution est-elle de réduire les impôts en France aux niveaux les plus bas des "paradis fiscaux" voisins ?
EDF était une société nationale florissante pilotée par des ingénieurs compétents. Sa privatisation est artificielle : le réseau de distribution est unique, les grosses centrales ont un monopole de fait. Le pouvoir est passé entre les mains des financiers et des politiques. Des investissements désastreux à l'étranger (achat au prix fort de centrales nucléaires pourries en Angleterre...) et le soutien à des sources d'énergie soi-disant écologiques l'ont mise en situation de faillite de fait. La hausse des tarifs de l'électricité va forcément s'accélérer.
La SNCF, incapable de revenir sur les avantages sociaux acquis du temps des locomotives à charbon, voyait se dégrader à la fois le service rendu (grèves, pannes) et sa situation financière. Un montage artificiel et complexe a donné la propriété des infrastructures à Réseau Ferré de France... qui en sous-traite l'entretien à la SNCF ! Au final, sa dette continue d'augmenter, mais elle n'entre pas dans celle prise en compte par Bruxelles.
La proportion des retraités augmentant, des mesures ont été prises pour réduire les montants versés. Mais rien n'a été fait pour rationaliser une gestion inepte et onéreuse, basée sur une multiplicité de régimes et de caisses, et une compensation entre les caisses.
La sécurité sociale coûte de plus en plus cher. On a rendu obligatoires les mutuelles ou assurances privées : ces cotisations ne rentrent pas dans le "taux de prélèvement" de l'État. L'usager paye maintenant non seulement la santé, mais des frais de gestion doublés, les frais commerciaux et les bénéfices de ces 500 mutuelles. Les nombreuses petites dépenses de santé font l'objet de répartitions entre l'usager, la SS et la mutuelle, pour des remboursements minimes et illisibles.
La privatisation des banques les a transformées en machines à faire du profit : spéculation, tarifs élevés, produits financiers incompréhensibles pour les clients, amendes colossales pour irrégulatités, salaires et primes de certains atteignant des sommets. Tout cela aux dépens du bien commun, puisque l'État assume en cas de problème (Crédit Lyonnais en 2003, Dexia en 2008 et 2011...).
Les collectivités locales ne cessent pas d'augmenter leurs dépenses, en particulier de personnels. La durée du travail y est inférieure à 35 heures (voir le rapport annuel de la Cour des Comptes). La coordination entre les multiples niveaux est un casse-tête qui demande beaucoup de moyens. Les réorganisations (Établissements Publics de Coopération Intercommunale, nouvelles régions) ne génèrent aucune économie.
Rationaliser une organisation est un travail de longue haleine (je l'ai vécu à France Telecom) que les politiques ne sont pas à même de mener.
Chaque grève d'un service public, insupportable pour les usagers, fait passer l'idée que privatiser est un moindre mal. Les grévistes en sont-ils conscients ?
Incommensurable dette
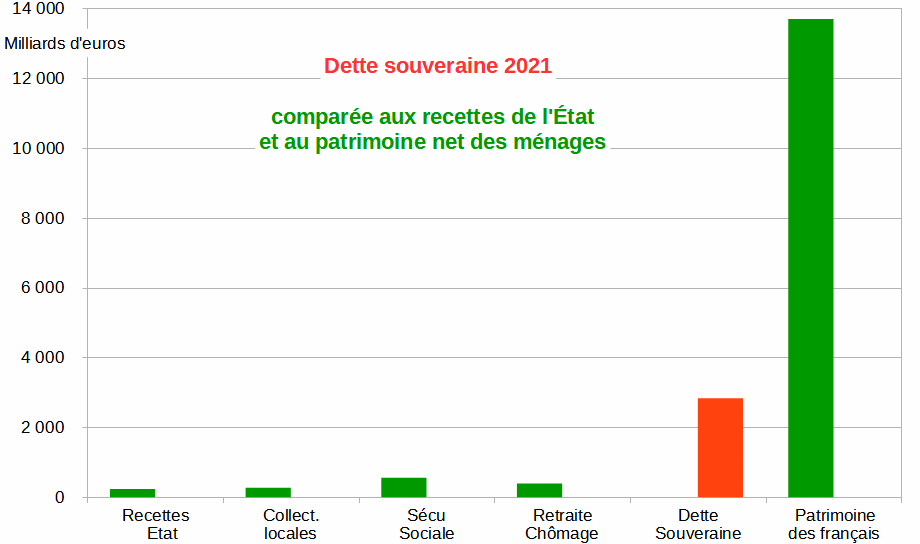
Ce graphique est clair. Les recettes annuelles cumulées ne représentent que la moitié d'une dette qui atteindra 3000 milliards fin 2022. Dans chaque domaine (État, collectivités locales, santé, retraites...), on peine à atteindre l'équilibre. Réduire les dépenses et augmenter les recettes ne peut, au mieux, que limiter les déficits.
Mais augmenter les impôts, c'est faire baisser les investissements et la consommation, et donc la croissance, et donc l'assiette des impôts... Conscientes de ce cercle vicieux, les banques centrales en viennent fin 2016 à accepter l'augmentation des déficits et des dettes... c'est à dire de l'épargne... Les inégalités augmentent... jusqu'à l'explosion ?
Que va-t-il se passer ? Les créanciers vont-ils accepter encore longtemps de prêter à des débiteurs notoirement insolvables ? N'y a-t-il pas d'autre solution que de jeter l'éponge ?
Au commencement était le Verbe, la Parole. Le serpent rusé s'y est glissé.
L'ISF, pour ou contre ?
L'ISF est très critiqué. Wikipédia décrit bien tous les aspects de la question. Trois remarques :
Pour situer la portée des exemptions, l'ISF rapportait environ 5 milliards, alors que l'application stricte du barème sur les 1% plus gros patrimoines donne un montant d'au moins 20 milliards.
Le désir de la droite est non seulement de supprimer l'ISF, mais aussi de réduire les droits de succession, qui sont nuls jusqu'à 100 000 €, et qui ne posent pas de problèmes techniques particuliers.
Le barème 2013 de l'ISF (taux maxi 1,5%), entré en vigueur alors que Jérôme Cahuzac était ministre du budget, était inférieur au barème 2011 (taux maxi 1,8%).
Le risque de prêter à l'État
Les financiers veillent à leurs intérêts. Pourquoi prêtent-ils encore à un État surendetté ? Quand une banque prête à un particulier, elle demande une garantie : gage sur la voiture, hypothèque sur la maison. N'y aurait-il pas, s'agissant de l'État, une garantie cachée ?
Le graphique ci-contre est le même que celui de la rubrique précédente. Seule la colonne "patrimoine" a été ajoutée. Tout alors s'éclaire. Le patrimoine des français est 5 fois supérieur à la dette souveraine...
La crise financière chypriote de 2012-2013 a montré la voie : des avoirs bancaires ont été pris en gage. Les plus puissants (oligarques russes) y ont échappé, et après tâtonnements, les petits avoirs (jusqu'à 100 000 €) ont été exemptés.
Les conditions de garantie en cas de faillite d'une banque ont été précisées. Mais l'événement le plus problable est une faillite générale par effet dominos. Ce jour-là, il faudra trouver en urgence 1500 milliards (pour la France seule) pour faire repartir le système financier européen ou mondial. On ne pourra pas toucher aux avoirs immobiliers (60% du patrimoine). Difficile aussi de toucher aux actions : les cours seront fébriles, les bourses devront sans doute fermer, et ce ne sera pas le moment de fragiliser aussi les entreprises. Enfin, il faudra préserver un minimum d'avoirs pour chacun (100 000 € ?).
La solution devient évidente : l'épargne dormante (assurances-vie et livrets d'épargne) sera prise en gage. Il se trouve qu'elle est de l'ordre de grandeur qui convient (2000 milliards). La loi Sapin 2 de fin 2016 prévoit de restreindre les possibilités de rachats des assurances-vie par les épargnants en cas de menace majeure sur le système financier.
Geler cette épargne dormante ne réduira pas la dette. Ce ne sera donc qu'une mesure palliative pour faire durer un peu plus le système. Un jour, la crise sera telle que les avoirs bancaires seront définitivement perdus. Il est impossible d'imaginer les modalités de cette spoliation, elles seront forcément brutales et injustes.
Le vrai choix : spoliation violente ou imposition des patrimoines
L'ISF, du fait de son plafonnement en fonction des revenus, n'est pas vraiment un impôt patrimonial. Or, la redistribution des patrimoines (des riches vers les pauvres, des créanciers vers les endettés) est essentielle à la stabilité de notre société (crises de la dette) et au bien-être social (réduction des inégalités). Il est aussi curieux de constater que la jurisprudence constitutionnelle protège la propriété au point d'empêcher toute redistribution patrimoniale autre... qu'une inévitable spoliation violente.
Il serait bon d'augmenter les droits de succession (qui rapportent 13 milliards par an). Compte tenu des évolutions sociétales (familles décomposées recomposées), les taux en ligne directe pourraient se rapprocher des taux appliqués pour des tiers.
Une taxe sur les actifs nets (TAN) d'environ 0,1% par mois, appliquée à tous les patrimoines (au moins immobilier et avoirs bancaires pour faire simple), légitimerait le principe d'une imposition du patrimoine en le généralisant. La visée ne serait pas d'imposer une partie des revenus du patrimoine, mais le patrimoine lui-même. Une telle taxe remplacerait l'impôt foncier.
L'idéal serait de compléter la TAN par un ISF non mité pour en assurer la progressivité et grignoter ainsi les patrimoines "excessifs". Le taux maxi de ce nouvel ISF pourrait être de 5%. Mais pour que ce soit possible, il faut détricoter les règles internationales complexes récentes (dark pool...) qui, sous couvert de libéralisme, permettent l'évasion fiscale, et harmoniser les fiscalités pour supprimer les paradis fiscaux.
L'ensemble de ces mesures devrait rapporter chaque année 150 milliards de plus que les impôts actuels. Les deux tiers pour annuler les déficits chroniques, et le dernier tiers pour amorcer une baissse de la dette. En 25 ans, celle-ci deviendrait conforme aux règles européennes (inférieure à 60% du PIB).
Une fiscalité efficace, juste et simple
La perfection est impossible. Vouloir un système fiscal parfait, c'est refuser l'impôt.
3 qualités nécessaires, entre lesquelles il faut trouver un bon compromis.
Efficacité Il s'agit d'influencer les comportements dans une direction souhaitée.
Par exemple, taxer le tabac ou le carburant réduit la consommation de produits nocifs ou polluants et rares.
Par contre, les péages autoroutiers sont contre productifs. Ils incitent à préférer les nationales gratuites : risques d'accidents plus élevés, nuisances dans les zones habitées traversées...
Justice S'il n'y a pas un projet de société clair (ce pourrait être : réduire les inégalités), la "justice" devient défense d'intérêts catégoriels, clientélisme. Elle se concrétise en niches fiscales complexes.
L'argument "justice" devrait être mis en veilleuse au profit de l'efficacité et de la simplicité.
Simplicité C'est l'oubliée de notre système fiscal actuel, complexe, opaque, incompréhensible et donc anti-démocratique.
Ce "crime" profite aux fraudeurs et justifie des emplois de fonctionnaires (côté Bercy) et de spécialistes (côté optimisation fiscale).
Celui qui veut tuer son chien dit qu'il a la rage
Financer par l'impôt, emprunter ou privatiser ?
Exemple 1 : tunnel sous la manche
On en rêvait depuis 1800. Quelques initiés ont bâti un scénario optimiste de coûts, de délais et de recettes pour emporter la décision en 1987. Une campagne publicitaire massive a fait rêver le public.
L'emprunt a rencontré un vif succès. Le cours de bourse est passé de 35 francs en 1987 à 128 francs en mai 1989, puis s'est effondré. Eurotunnel s'est retrouvée en quasi faillite dès 1997, trois ans après l'inauguration.
Si ce chantier pharaonique avait été financé par l'impôt, les risques prévisibles auraient été assumés par les contribuables. On aurait évité une tromperie sur les comptes aux dépens d'actionnaires mal informés.
Exemple 2 : l'autoroute Bordeaux Pau
Une clause de déchéance figure dans le contrat de concession. En clair, si ça ne roule pas assez et qu’ALIENOR renonce à exploiter l’autoroute, les collectivités et contribuables devront lui rembourser le coût de sa construction. Pile je gagne, face tu perds !
Plus globalement, si les autoroutes avaient été financées par l'impôt (prix du carburant ou autre impôt) :
la construction et l'exploitation auraient été moins chères du fait de l'absence de péages.
les usagers directs ou indirects (transports de marchandises) n'auraient pas eu à payer les bénéfices des sociétés d'autoroute.
On aurait évité l'incitation à rouler sur les routes gratuites plutôt que les autoroutes payantes : moins de nuisances, plus de sécurité.
Partenariats public - privé (PPP)
Dans une première phase, ils permettent à l'État de ne rien débourser. Mais ensuite, il lui faut payer des loyers élevés pendants des dizaines d'années. C'est une manière de s'endetter... sans que la dette ne rentre dans les comptes. Il y a polémique sur le prix final des PPP : les contrats sont épaix et complexes. Voir l'exemple de l'hopital sud-francilien et du stade de Nice, parmi d'autres.
Comment mieux faire ?
Ces exemples et ceux donnés précédemment illustrent qu'il y a beaucoup à améliorer, autant du côté privé que du côté public. Retenons quelques idées force.
Quand l'État manque d'argent pour satisfaire des besoins prioritaires, il doit augmenter les impôts et non pas emprunter. Il s'agit d'un arbitrage normal entre la consommation privée et les services publics. Les solutions alternatives coûtent au final plus cher à l'usager contribuable, et la croissance de la dette souveraine met en péril toute la société.
L'État, empétré dans des réglements d'une infinie complexité, doit les simplifier. Par exemple, dans le domaine des marchés publics, il faut donner des responsabilités et oser faire confiance, au lieu de transformer le moindre achat en parcours du combattant. Le but premier est l'efficacité. Un comportement délictueux ne peut pas être rendu a priori impossible par des règles tatillonnes et formelles, il doit être sanctionné a posteriori.
La stressante course à l'argent est poussée trop loin dans le privé. Une activité est jugée trop exclusivement sur les bénéfices qu'elle permet. Une forte imposition des revenus et patrimoines indécents (seuil à débattre démocratiquement) devrait avoir un effet positif sans pour autant entraver la liberté.